

Personal Expense Tracker
autorstwa LOOP MONDO COMPANY LIMITED
5,0
- Bezpieczeństwo
- 100% Safe
- Kategoria
- Finanse
- Oceny
- 5,0
- Cena
- Free
- Pobierz
- 100.00K
Ta aplikacja jest bezpieczna, niezawodna i bezpłatna w instalacji. Możesz ją szybko pobrać bez ryzyka zainfekowania złośliwym oprogramowaniem.
Zrzuty ekranu
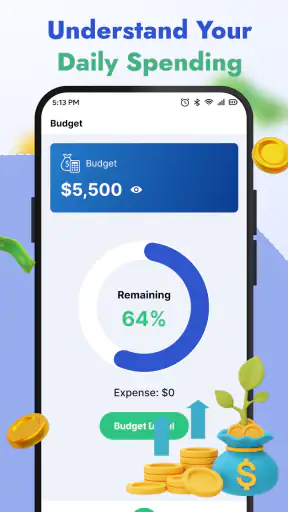
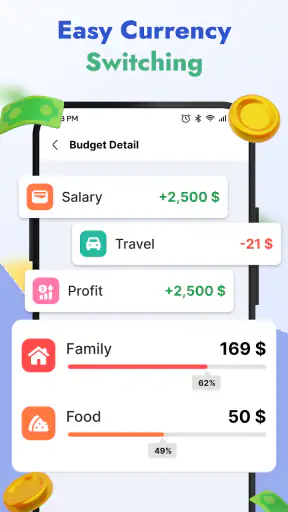
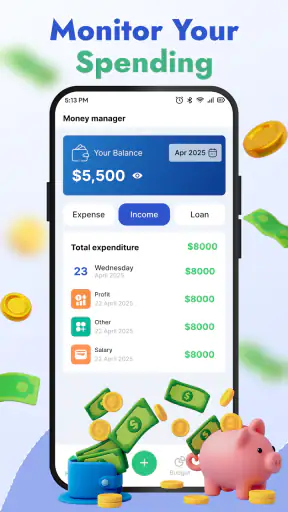
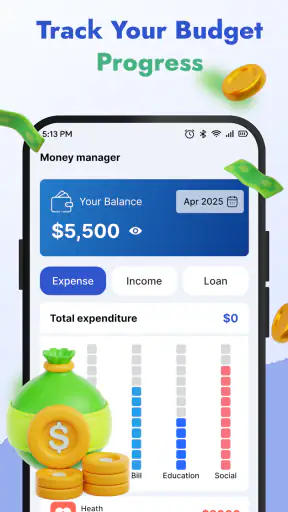
 Analiza autorstwa Getfullapps
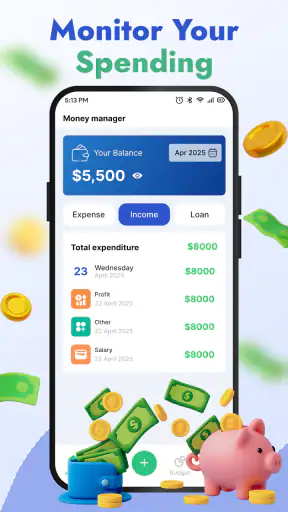
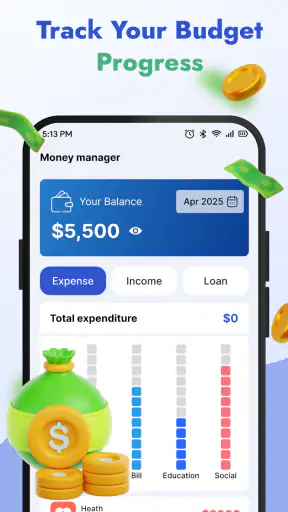
Zanim zacznę pilnować budżetu, zwykle mam już w głowie kilka luźnych przypuszczeń: chyba za często kupuję coś po drodze, rachunki są większe niż pamiętam, a drobne płatności nie powinny robić różnicy. Problem w tym, że takie przeczucia trudno sprawdzić bez zapisywania codziennych transakcji. Personal Expense Tracker od LOOP MONDO COMPANY LIMITED pomaga zamienić je w prosty zapis przychodów i wydatków, który można później przejrzeć. W moim odczuciu jego największy atut to niski próg wejścia: zamiast zaczynać od skomplikowanego planu finansowego, można po prostu rejestrować to, co faktycznie wpływa i wypływa.
To bezpłatna aplikacja finansowa na Androida, przeznaczona dla użytkowników od PEGI 3. Działa na urządzeniach z Androidem 7.0 lub nowszym, a jej aktualna wersja to 1.0.3. W sklepie ma średnią 5,0 przy ponad dziewięciuset ocenach i przekroczyła próg stu tysięcy instalacji. Te liczby sugerują, że prosty model prowadzenia domowych wydatków trafia do odbiorców, którzy nie potrzebują rozbudowanego planera finansowego.
Od pierwszego wpisu do bardziej świadomych decyzji
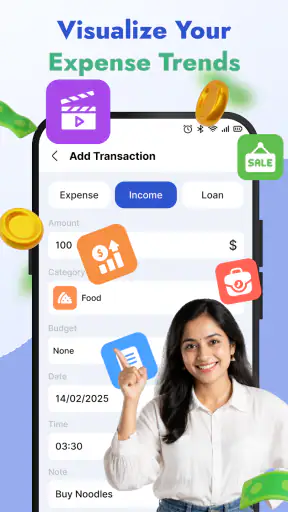
Najłatwiej korzystać z niej wtedy, gdy traktuje się ją jak dziennik finansowy, a nie jak narzędzie do jednorazowego porządkowania całego życia. Po zakupach wpisuję kwotę, przypisuję ją do odpowiedniej grupy i wracam do swoich zajęć. Taki nawyk zajmuje mniej energii niż próba odtworzenia całego tygodnia z historii konta.
Przykładowo, podczas zwykłego dnia mogę rano zanotować wpływ, w południe dodać lunch, a wieczorem dopisać przejazd i drobne zakupy. Dopiero pod koniec dnia podsumowanie pokazuje, że kilka małych płatności było ważniejsze dla budżetu niż jeden większy wydatek, o którym pamiętałem najlepiej. Największą wartość daje tu regularność, nie samo jednorazowe wpisanie danych.
Podsumowania są przydatne przede wszystkim jako narzędzie do zauważania powtarzalności. Jeśli przez kilka dni wpisuję podobne koszty, łatwiej zobaczyć, czy problemem jest pojedynczy zakup, czy raczej codzienny schemat. To różnica, której często nie widać w pamięci, a która staje się oczywista po uporządkowaniu wydatków.
Najpierw prosty rytm, potem analiza
Dobry sposób na rozpoczęcie nie wymaga tworzenia idealnego budżetu przed pierwszym wpisem. Przez kilka dni zapisuję wpływy i zakupy tak, jak się pojawiają, a dopiero później sprawdzam, które informacje faktycznie pomagają mi podejmować decyzje. Dzięki temu nie tracę czasu na wymyślanie kategorii, których być może nigdy nie będę używać.
W praktyce przydaje się rozróżnienie między kosztem stałym a zmiennym, nawet jeśli zaczynam od bardzo ogólnego porządku. Czynsz czy regularny rachunek nie zachowują się tak samo jak lunch kupiony po drodze. Gdy widzę je osobno w swoich zapisach, łatwiej zdecydować, czy mogę zmienić nawyk, czy muszę po prostu uwzględnić stałe zobowiązanie w planie miesiąca.
Artykuły, które warto przeczytać w następnej kolejności

Magic Tiles 3 zamienia krótką przerwę w próbę rytmu

WhatsApp rośnie dzięki rozmowom, które skupiają całe życie towarzyskie

Vehicle Masters nagradza cierpliwość i precyzję za kierownicą

Clash Royale pod presją: co się dzieje po błędzie, przerwaniu meczu i utracie połączenia

Amazon Zakupy: kiedy przyjedzie paczka? Śledzenie przesyłki w praktyce

Ludo King® i przyszłość planszówek na telefon: sama kostka już nie wystarczy
Nie próbowałbym jednak wyciągać wniosków z jednego nietypowego dnia. Zakup prezentu, wyjazd albo większe uzupełnienie zapasów może zaburzyć obraz codzienności. Lepiej najpierw zebrać reprezentatywny zestaw wpisów, a potem pytać, co powtarza się regularnie. Aplikacja pomaga uporządkować obserwacje, ale sens nadaje im dopiero kontekst, który zna użytkownik.
Połączenie z internetem a rytm korzystania
W przypadku aplikacji finansowej ważne jest nie tylko to, co potrafi, ale też kiedy wymaga dostępu do sieci. Tutaj warto zachować praktyczne podejście: nie planowałbym całego procesu wokół założenia, że każda czynność będzie dostępna bez połączenia. Gdy jestem w miejscu ze słabym zasięgiem, nie traktuję telefonu jako jedynego miejsca zapisu. Zamiast tego notuję kwotę tymczasowo w pamięci lub na papierze i uzupełniam ją, gdy mogę spokojnie otworzyć aplikację.
To nie jest wada samego pomysłu, ale realny punkt tarcia. Wydatki pojawiają się przecież w autobusie, sklepie, piwnicy, na parkingu albo podczas podróży. Jeżeli aplikacja nie odpowiada od razu, nawet krótka przerwa może sprawić, że zapomnimy o drobnym zakupie. Dlatego użytkownik powinien wypracować własny plan awaryjny, zamiast zakładać, że później na pewno wszystko odtworzy.
Przy stabilnym połączeniu łatwiej korzystać z podsumowań wtedy, gdy faktycznie są potrzebne: przed zakupami, przy planowaniu tygodnia albo podczas sprawdzania, czy bieżące wydatki nie wymknęły się poza założenia. Nie uruchamiam aplikacji bez powodu. Otwieram ją wtedy, gdy chcę podjąć konkretną decyzję finansową.
Jeden dzień z rejestrem wydatków
Wyobrażam sobie dzień, w którym rano kupuję bilet, w drodze do pracy biorę kawę, a po południu robię niewielkie zakupy do domu. Każda płatność z osobna wydaje się nieistotna, więc łatwo ją pominąć. Jeśli zapiszę je wkrótce po dokonaniu, wieczorem nie muszę już zgadywać, ile wydałem ani co obejmowała suma z karty.
Przed kolejnym wyjściem mogę zajrzeć do podsumowania i zadać sobie konkretne pytanie: czy dzisiaj mam miejsce na dodatkowy zakup, czy lepiej go odłożyć? To nie oznacza, że aplikacja podejmuje decyzję za mnie. Jej rola jest skromniejsza, ale użyteczna: pokazuje zapisany obraz, a ja porównuję go z własnym celem i bieżącymi potrzebami.
Podobny rytm sprawdza się w podróży, gdzie codzienne wydatki bywają rozproszone między transport, posiłki i drobne opłaty. Po powrocie mam wtedy lepszy punkt odniesienia niż pamięć, która zwykle zachowuje duże zakupy, a gubi małe. Warto tylko nie odkładać wszystkich wpisów do końca wyjazdu, bo właśnie wtedy najłatwiej pomylić kwoty i przeznaczenie płatności.
Telefon w ruchu, w domu i przy wspólnym budżecie
Mobilny charakter tego narzędzia ma znaczenie dla osób, które nie chcą prowadzić arkusza kalkulacyjnego na komputerze. Telefon jest zwykle pod ręką, więc wpisanie kwoty można połączyć z momentem zapłaty. To szczególnie wygodne przy małych wydatkach, bo nie trzeba później przypominać sobie, czy dana kwota dotyczyła kawy, przekąski, biletu czy zakupów.
Jednocześnie ekran telefonu nie zawsze sprzyja długiej analizie. Jeśli ktoś chce porównywać wiele miesięcy, budować skomplikowane scenariusze albo dzielić koszty między kilka osób, klasyczny arkusz może być wygodniejszy. Personal Expense Tracker lepiej pasuje do szybkiego wprowadzania i codziennego przeglądu niż do rozbudowanego planowania finansowego.
W domu widzę dla niej prosty scenariusz: jedna osoba zapisuje wydatki wspólne, a druga raz na kilka dni sprawdza podsumowanie i porównuje je z planem. Nie zakładałbym jednak automatycznie, że aplikacja zastąpi wspólne konto, synchronizację między osobami czy formalne rozliczenia. Jeśli budżet rodzinny wymaga współpracy kilku użytkowników, przed wyborem warto sprawdzić, czy taki sposób pracy odpowiada ich codziennym potrzebom.
Dobrym zwyczajem jest wpisywanie krótkiego, ale rozpoznawalnego opisu. Sama kwota po tygodniu może niewiele mówić. Nazwa sklepu lub cel zakupu pomaga później zrozumieć, dlaczego dany dzień był droższy. Nie trzeba tworzyć długich notatek; wystarczy informacja, która pozwoli odróżnić podobne płatności.
Małe decyzje, które poprawiają jakość zapisów
Jednym z mniej oczywistych wyzwań jest ustalenie, jak traktować zakupy mieszane. Jeśli w jednym sklepie kupuję jedzenie na kolację i środek czystości, mogę zapisać całość w jednej grupie albo podzielić ją na części. Pierwsza metoda jest szybsza, druga daje dokładniejszy obraz. Do codziennego śledzenia zwykle wybrałbym szybkość, a podział stosował tylko wtedy, gdy dana kategoria naprawdę wpływa na moje decyzje.
Podobne rozstrzygnięcie dotyczy zwrotów i korekt. Gdy zakup zostaje anulowany albo zwrócony, warto zadbać, by późniejszy obraz nie wyglądał tak, jakby pieniądze po prostu zniknęły. Przed wpisaniem korekty sprawdzam, jak aplikacja pozwala ująć taki przypadek, zamiast dopisywać ją przypadkowo jako zwykły przychód. To drobna dyscyplina, która chroni przed fałszywym wnioskiem o poprawie budżetu.
Przy płatnościach za kilka osób dobrze od razu rozstrzygnąć, czy zapisuję pełną kwotę, czy tylko swoją część. Obie metody mogą być sensowne, ale mieszanie ich w jednym rejestrze utrudnia późniejsze porównania. Jeśli często płacę za grupę, zapisuję krótką notatkę wyjaśniającą, czy oczekuję zwrotu. Nie wymaga to zaawansowanej funkcji; chodzi o spójność własnego sposobu liczenia.
Co dzieje się, gdy zapomnę o wpisie
Każdy rejestr wydatków ma ten sam słaby punkt: jakość podsumowania zależy od jakości danych. Jeśli pomijam drobne koszty, obraz budżetu będzie zbyt optymistyczny. Jeśli wpisuję je dopiero po kilku dniach, mogę pomylić kategorie albo przypisać zakup do niewłaściwego dnia.
Dlatego polecam prostą zasadę: po powrocie do domu przeznaczyć krótką chwilę na uzupełnienie wszystkiego, czego nie udało się zapisać od razu. Warto też raz w tygodniu przejrzeć podsumowanie nie po to, by poprawiać każdą drobnostkę, ale by znaleźć oczywiste pominięcia. Taki przegląd działa jak kontrola jakości własnych nawyków.
Jeżeli telefon jest niedostępny, bateria się rozładuje albo połączenie będzie niestabilne, najważniejsze są kwota i cel wydatku. Zapisanie tych dwóch informacji poza aplikacją pozwala później odtworzyć wpis bez zgadywania. To mały, ale praktyczny sposób na ograniczenie luk w historii.
Przy zmianie telefonu zachowałbym szczególną ostrożność. Nie zakładałbym, że wszystkie dane przeniosą się automatycznie tylko dlatego, że aplikacja jest zainstalowana na nowym urządzeniu. Przed większą zmianą sprzętu warto sprawdzić dostępne opcje przenoszenia informacji i zachować własną kopię ważnych zapisów, jeśli aplikacja udostępnia taką możliwość. W finansach lepiej poświęcić chwilę na zabezpieczenie historii niż później próbować ją odtworzyć z pamięci.
Rozsądne korzystanie z danych i podsumowań
Informacje o wydatkach są wrażliwe, nawet gdy dotyczą tylko codziennych zakupów. Z tego powodu nie wpisywałbym do opisów danych, które nie są potrzebne do rozpoznania transakcji. Krótka etykieta wystarczy; szczegółowe prywatne informacje mogą jedynie zwiększyć ryzyko, jeśli ktoś uzyska dostęp do telefonu.
Warto też pamiętać, że podsumowanie jest pomocą w podejmowaniu decyzji, a nie nieomylnym doradcą. Jeżeli jakiś wydatek został pominięty, przypisany do złej grupy albo wpisany podwójnie, wnioski będą mylące. Przed wyciągnięciem większej decyzji finansowej sprawdziłbym kilka ostatnich wpisów, zamiast reagować wyłącznie na jedną liczbę widoczną na ekranie.
Nie używałbym aplikacji do przechowywania haseł, numerów kart ani innych informacji, które nie są potrzebne do śledzenia budżetu. Personal Expense Tracker ma sens jako rejestr przepływu pieniędzy. Im węższy i bardziej uporządkowany jest zakres zapisywanych danych, tym łatwiej utrzymać porządek i tym mniej informacji trzeba później chronić.
Przydatnym sposobem pracy jest podział na dwa momenty. W ciągu dnia zapisuję transakcje możliwie szybko, bez analizowania ich znaczenia. Raz na kilka dni patrzę na podsumowanie i dopiero wtedy decyduję, czy trzeba ograniczyć konkretny rodzaj wydatków. Dzięki temu nie zamieniam każdej płatności w długą sesję planowania, a jednocześnie nie ignoruję powtarzających się wzorców.
Gdzie wygrywa z arkuszem, a gdzie przegrywa z bardziej rozbudowanymi narzędziami
W porównaniu ze zwykłym arkuszem aplikacja jest naturalniejsza przy szybkim wpisywaniu danych na telefonie. Nie muszę pamiętać układu kolumn ani budować własnych formuł, żeby zobaczyć podstawowy obraz wydatków. To ważne dla osoby, która chce zacząć kontrolować pieniądze, ale zniechęca ją konfiguracja.
Arkusz ma jednak przewagę w elastyczności. Mogę w nim tworzyć własne reguły, rozbudowane zestawienia i nietypowe rozliczenia. Jeśli prowadzę działalność, dzielę wydatki według wielu projektów albo potrzebuję szczegółowych raportów, prostsza aplikacja finansowa może szybko okazać się zbyt ograniczona.
W porównaniu z aplikacjami bankowymi Personal Expense Tracker może być wygodniejszy do świadomego opisywania gotówki i zakupów, których nie chcę analizować wyłącznie przez historię rachunku. Z drugiej strony bank zazwyczaj lepiej pokazuje faktyczne operacje na koncie, więc przy dużej liczbie płatności ręczne wpisywanie wszystkiego będzie bardziej pracochłonne. Najlepszy wybór zależy od tego, czy ważniejsza jest automatyzacja, czy własna kontrola nad opisem wydatku.
Nie jest to również rozwiązanie dla kogoś, kto oczekuje pełnego systemu finansowego z wieloma kontami, rozbudowanymi prognozami i współdzieleniem danych. Dla takiej osoby lepsze może być narzędzie stworzone do planowania majątku lub zarządzania finansami rodziny. Tutaj siłą jest niski próg wejścia, a nie liczba zaawansowanych modułów.
Jak wybrać właściwe narzędzie do własnego sposobu płacenia
Jeśli większość zakupów opłacam kartą i chcę przede wszystkim szybko sprawdzić, co zeszło z rachunku, historia bankowa może wystarczyć. Jeśli płacę gotówką, dzielę zakupy na własne kategorie albo chcę świadomie dopisać, po co wydałem pieniądze, ręczny rejestr ma większy sens. Warto zacząć od pytania, jaką decyzję chcę podejmować lepiej, zamiast instalować kolejne narzędzia tylko dlatego, że obiecują więcej funkcji.
Niektórym wygodny będzie układ mieszany: bank służy do kontroli transakcji, a aplikacja do uchwycenia gotówki i tych kosztów, które chcę analizować osobno. Taki podział ogranicza konieczność przepisywania każdej płatności, ale wymaga jasnej zasady, żeby nie liczyć tych samych pieniędzy podwójnie. Personal Expense Tracker może zająć tę prostszą, świadomą część procesu, o ile użytkownik pilnuje granicy między źródłami.
Osobom, które chcą prowadzić budżet wspólnie, poleciłbym najpierw uzgodnić sposób zapisu i częstotliwość przeglądu. Sama możliwość sprawdzenia podsumowania na jednym telefonie nie rozwiązuje kwestii tego, kto wpisuje rachunek, jak rozliczane są zwroty i co uznajemy za wspólny koszt. Przy bardziej złożonym gospodarstwie domowym narzędzie nastawione na współpracę może być lepsze niż prosty osobisty rejestr.
Dla kogo ten wybór ma najwięcej sensu
Poleciłbym tę aplikację osobie, która często zastanawia się, gdzie znika jej wypłata, ale nie chce zaczynać od skomplikowanego systemu. Sprawdzi się także u kogoś, kto chce kontrolować limit codziennych zakupów, obserwować wydatki w podróży albo przygotować się do oszczędzania na konkretny cel.
Może być dobrym pierwszym krokiem dla młodego użytkownika, ponieważ oznaczenie PEGI 3 nie tworzy bariery wiekowej typowej dla bardziej specjalistycznych narzędzi. Nie oznacza to oczywiście, że sama aplikacja nauczy zarządzania pieniędzmi. Daje jednak prostą przestrzeń do ćwiczenia nawyku: wydałem, zapisałem, sprawdziłem.
Odradziłbym ją osobie, która nie chce ręcznie wprowadzać transakcji albo oczekuje, że aplikacja sama odtworzy pełny obraz finansów. Nie będzie też najlepsza dla użytkownika, który potrzebuje formalnej dokumentacji, zaawansowanych raportów lub dokładnego rozliczania kilku źródeł dochodu. W takich sytuacjach wygodniejszy może być arkusz albo specjalistyczna aplikacja o szerszym zakresie.
Moja ocena po codziennym używaniu
Najbardziej przekonuje mnie to, że Personal Expense Tracker nie próbuje komplikować podstawowej czynności. Wpisanie przychodu lub wydatku ma prowadzić do szybkiego podsumowania, a nie do wieloetapowego zarządzania finansami. Dobrze pasuje do osoby, która chce zacząć od małych kroków i dopiero z czasem wypracować własny system.
Trzeba jednak zaakceptować ręczny charakter pracy oraz zależność wygody od regularności i warunków korzystania z telefonu. Słabe połączenie, rozładowana bateria czy zwykłe zapomnienie mogą zostawić luki, a aplikacja nie naprawi danych, których nie wprowadziliśmy. To uczciwy kompromis: otrzymujemy prostotę, ale musimy sami zadbać o konsekwencję.
LOOP MONDO COMPANY LIMITED udostępnia ją bez opłat, co ułatwia sprawdzenie, czy taki sposób prowadzenia budżetu pasuje do naszego stylu życia. Data wydania to 23 lip 2026, więc warto pamiętać, że korzystamy z młodego produktu i obserwować, jak rozwija się w kolejnych wersjach. Na dziś widzę ją przede wszystkim jako wygodny, lekki dziennik finansowy.
Werdykt dotyczący łączności jest prosty: aplikacja ma największy sens, gdy telefon i dostęp do sieci są pod ręką, ale rozsądny użytkownik powinien mieć własny sposób na tymczasowe zapisanie wydatku poza nią. Jeśli szukasz szybkiego narzędzia do codziennego śledzenia pieniędzy, warto dać jej szansę. Jeśli potrzebujesz automatycznej synchronizacji, rozbudowanych raportów lub wspólnego zarządzania budżetem, lepiej zacząć od bardziej zaawansowanej alternatywy.
Moja końcowa opinia jest pozytywna, choć nie bez zastrzeżeń. To nie jest aplikacja, która zastąpi pełną analizę finansową, lecz praktyczny punkt startu do budowania świadomego nawyku. Przy krótkich, regularnych wpisach potrafi pokazać więcej niż intuicja i pamięć, a jej bezpłatny charakter usuwa najważniejszą przeszkodę przed wypróbowaniem.
Zalety
- Szybkie dodawanie wydatków dzięki prostemu, przejrzystemu interfejsowi.
- Możliwość kategoryzowania transakcji ułatwia analizę codziennych nawyków.
- Czytelne podsumowania pomagają kontrolować budżet bez skomplikowanych ustawień.
- Działa przydatnie także przy ręcznym śledzeniu gotówki i drobnych zakupów.
- Regularne wpisy pozwalają łatwo zauważyć niepotrzebne lub powtarzające się koszty.
Wady
- Brak automatycznej synchronizacji może wymagać ręcznego wprowadzania każdej transakcji.
- Zaawansowane raporty mogą być zbyt ograniczone dla wymagających użytkowników.
- Pomyłkowe usunięcie wpisu może utrudnić późniejsze odtworzenie historii wydatków.
- Aplikacja nie zastąpi pełnego narzędzia do planowania finansów domowych.
- Przy wielu kontach i kartach zarządzanie danymi może stać się mniej wygodne.
Często zadawane pytania dotyczące Personal Expense Tracker
Czym jest Personal Expense Tracker i do czego służy?
Personal Expense Tracker to aplikacja przeznaczona do kontrolowania codziennych finansów osobistych. Pozwala rejestrować wydatki i przychody, przypisywać je do kategorii, obserwować historię transakcji oraz analizować, na co przeznaczane są pieniądze. Dzięki temu można łatwiej planować budżet, ograniczać niepotrzebne zakupy i uzyskać przejrzysty obraz swojej sytuacji finansowej bez prowadzenia notatek w papierowym zeszycie.
Czy aplikacja Personal Expense Tracker jest łatwa w obsłudze dla początkujących?
Tak, aplikacja została zaprojektowana z myślą o szybkim i prostym dodawaniu transakcji. Użytkownik może zazwyczaj wskazać kwotę, kategorię, datę oraz krótki opis wydatku, a następnie zapisać wpis w kilku krokach. Interfejs jest bardziej praktyczny niż rozbudowany, dlatego osoby korzystające wcześniej z arkuszy kalkulacyjnych lub innych menedżerów budżetu powinny bez większych trudności odnaleźć najważniejsze funkcje.
Czy Personal Expense Tracker działa bez połączenia z internetem?
Podstawowe funkcje, takie jak ręczne dodawanie wydatków, przeglądanie zapisanych transakcji czy kontrolowanie kategorii, mogą być dostępne również offline, zależnie od wersji aplikacji i systemu urządzenia. Internet może być wymagany do synchronizacji danych, tworzenia kopii zapasowych, aktualizacji lub korzystania z funkcji połączonych z kontem użytkownika. Przed rozpoczęciem regularnego używania warto sprawdzić ustawienia synchronizacji oraz sposób przechowywania danych.
Czy moje dane finansowe w Personal Expense Tracker są bezpieczne?
Bezpieczeństwo zależy od sposobu, w jaki aplikacja przechowuje i synchronizuje informacje. Przed dodaniem szczegółowych danych finansowych warto zapoznać się z polityką prywatności, wymaganymi uprawnieniami oraz informacjami dotyczącymi kopii zapasowych. Nie należy wpisywać haseł do banku, numerów kart ani kodów autoryzacyjnych, jeśli aplikacja wyraźnie tego nie wymaga. Dodatkową ochronę może zapewnić blokada ekranu telefonu.
Czy Personal Expense Tracker jest darmowy i czy zawiera reklamy lub płatne funkcje?
Model udostępniania aplikacji może różnić się w zależności od wersji na Androida lub iOS. Podstawowe narzędzia często są dostępne bez opłat, natomiast dodatkowe raporty, usunięcie reklam, synchronizacja lub bardziej zaawansowane opcje mogą wymagać zakupu albo subskrypcji. Przed pobraniem należy sprawdzić aktualny opis w sklepie, sekcję zakupów w aplikacji oraz warunki ewentualnego okresu próbnego, aby uniknąć nieoczekiwanych kosztów.

Personal Expense Tracker
Ta witryna zawiera niezależne informacje o aplikacjach innych firm i nie jest powiązana z żadną z prezentowanych tu aplikacji ani nie jest ich właścicielem, deweloperem czy dystrybutorem. Nazwy aplikacji, logotypy i znaki towarowe należą do ich właścicieli. Dane dewelopera podano w celach informacyjnych. Skontaktuj się bezpośrednio z deweloperem za pośrednictwem adresu tmxglobalshop@gmail.com, odwiedź stronę https://tr270msn-money.vercel.app/ lub zapoznaj się z jego https://tr270msn-money.vercel.app/policy.










